资产调查统计表的规范化填报与统计调查结果有效利用探析

资产调查统计表是开展资产统计调查工作的基础性工具,其设计质量与填报水平直接决定调查数据的准确性、完整性和可用性。在国有资产管理、企业内部审计、经济普查以及金融机构风险排查等场景中,资产调查统计表均是不可或缺的信息采集载体。围绕统计调查这一核心目标,如何科学制定表格、规范组织填报、系统开展后续统计分析,是值得深入探讨的实践课题。
一、资产调查统计表的功能定位
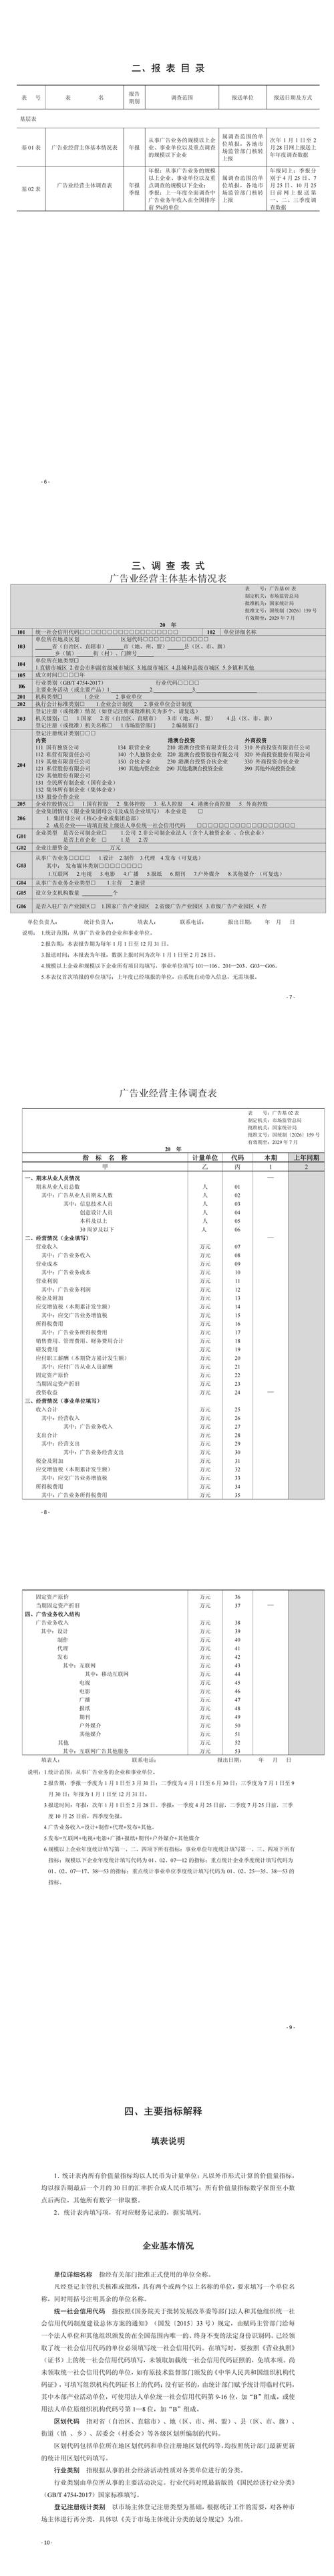
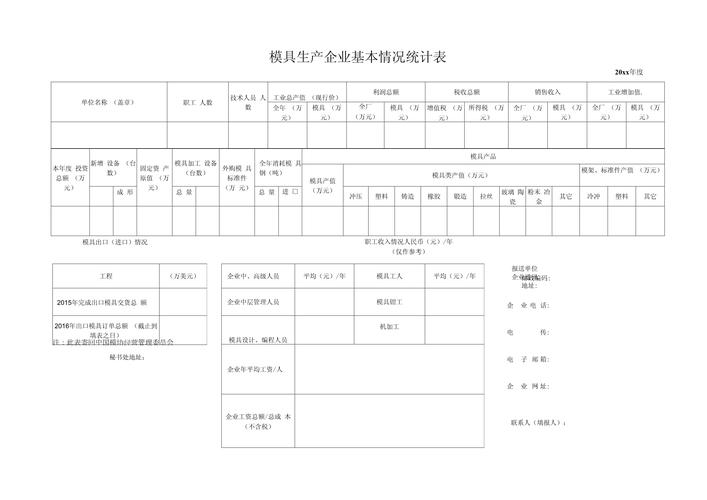
资产调查统计表并非简单的信息登记清单,而是承载统计调查目的、指标体系与数据逻辑的标准化表单。其主要功能包括:一是统一采集口径,明确资产类别、价值单位、权属状态、使用状况等指标的统计标准,避免因理解偏差导致数据不可比;二是落实统计责任,通过填报单位、填报人、审核人签章等栏目,明确数据来源与质量责任;三是服务后续汇总分析,表格结构应便于数据录入、编码、汇总和比对,为形成统计调查报告奠定基础。
二、基于统计调查目的的表格设计要点
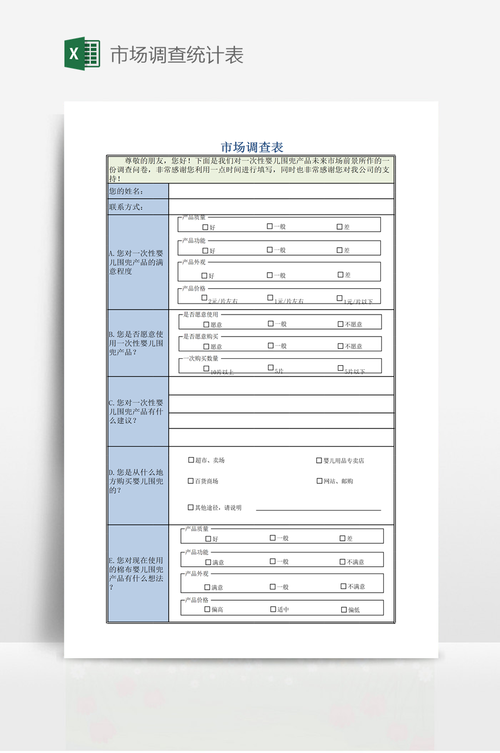
第一,指标设置应紧扣调查任务。若调查目的为摸清固定资产底数,则应突出资产名称、规格型号、购置日期、原值、净值、使用部门等指标;若侧重权属与风险排查,则需增加权属证书编号、抵押担保情况、是否存在纠纷等字段。第二,分类与编码要科学规范。资产类别应按统一标准划分,如房屋建筑物、通用设备、专用设备、运输工具、无形资产等,并可匹配相应代码,便于机器识别与跨表汇总。第三,表格逻辑关系必须自洽。原值、累计折旧、净值之间应满足计算关系;数量、单价与金额之间应可相互校验,避免出现系统性差错。第四,配套填报说明必不可少。对易产生歧义的指标,应通过注解、示例和勾选方式加以引导,减少统计调查中的噪声数据。
三、统计调查的组织实施
在组织实施环节,应构建“设计—培训—填报—审核—汇总—分析”的闭环流程。调查前应开展试填,检验报表可操作性与指标适配度。对基层填报单位进行培训,统一口径和时限要求。填报过程中应设置审核节点,先由本单位内部审核,再由调查组织方进行逻辑校验和抽取复核。对存在异常波动的数据,应及时发回核实并保留修改痕迹。汇总阶段可利用信息化系统,实现资产调查统计表在线填报、自动计算与跨表比对,提高统计调查效率并降低人为干预风险。
四、调查数据的统计分析与结果利用
资产调查统计表如果仅停留在签到和存档层面,便失去了统计调查的意义。完成数据采集后,应围绕总量、结构、变动和效益四个维度展开分析。总量分析反映资产规模及增减趋势;结构分析揭示资产在类别、区域、行业或部门之间的分布特征;动因分析查找闲置、流失、低效使用等问题根源;效益分析评估资产产出率、利用率与保值增值水平。进一步可编制统计公报、分析报告和政策建议,为预算安排、资产配置、绩效评价和监督问责提供依据。
五、常见问题与改进措施
实践中,资产调查统计表常见的问题包括:指标冗杂但关键信息缺失、口径不一致导致横向不可比、突击填报造成数据失真、重填报轻利用等。对此,建议采取以下措施:第一,建立标准指标库和模板库,按调查主题快速组合调用;第二,完善审核机制,运用负数校验、逻辑关系校验和排重校验等技术手段及时发现差错;第三,强化人员培训与诚信统计,增强统计法律意识;第四,加强结果运用考核,让采集的数据真正服务于管理决策;第五,推动与其他业务系统对接,实现数据共享,避免重复统计和集中补报。
资产调查统计表是资产统计调查的入口和基础。优秀的表格、严谨的组织、科学的口径和深入的统计分析相互支撑,才能使统计数据完整准确、调查成果效益最大化。面对资产规模扩大和管理精细化要求不断提高的新形势,应将资产调查统计表的设计与统计调查流程持续优化,使之更好服务于资产管理、风险防控和宏观决策。
如若转载,请注明出处:http://www.cqbstj.com/product/24.html
更新时间:2026-10-15 02:47:41