模具生产企业基本情况统计调查分析报告
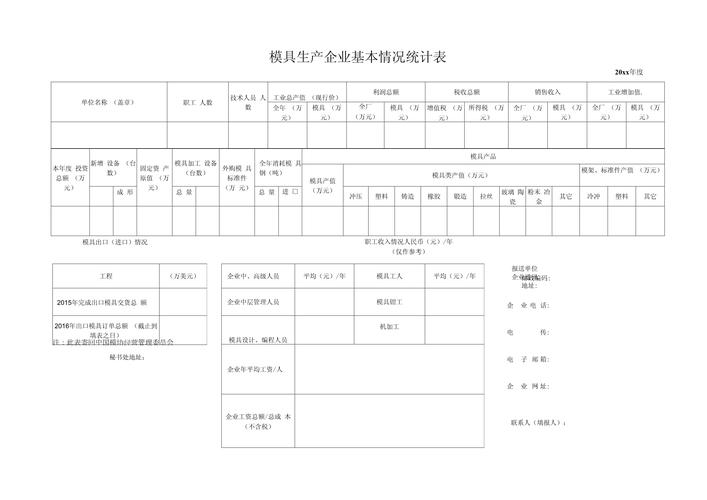
本报告基于对模具生产企业基本情况统计调查数据的系统分析,从企业规模、地域分布、经营效益、技术能力及发展挑战五个维度,全面反映当前模具制造行业的基本运行状况,旨在为行业政策制定和企业战略决策提供数据支撑。\n\n一、企业规模与结构\n调查覆盖全国主要模具产业集聚区共1,286家生产企业。按从业人数划分,大型企业(500人以上)占比8.3%,中型企业(100—499人)占比32.6%,小型企业(100人以下)占比59.1%,行业呈现以中小微企业为主体的金字塔结构。按注册资本分,1,000万元以下企业占比约64.0%,反映出单体投资规模偏小的行业特征。企业平均成立年限为11.4年,近五年新设企业数量年均增速约6.3%,市场活跃度保持稳定。\n\n二、地域分布特征\n从区域分布看,模具企业高度集中于华东与华南地区:华东地区(含江苏、浙江、上海、安徽等)占比43.5%,华南地区(以广东为核心)占比约27.0%,二者合计集聚七成以上产能。华中、华北地区分别占11.2%和9.4%,西部地区占比约5.5%但增速较快,近三年西部新设模具企业数量同比增长12%,产业梯度转移态势初显。代表性产业集群如浙江台州、广东东莞、江苏苏州等地,集中度较“十三五”末提升约5个百分点。\n\n三、生产经营状况\n被调查企业中,主营业务年收入超1亿元的大型企业占比9.0%,而80%以上的中小企业年销售收入集中于2,000万元以下区间。企业平均产能利用率约为72.5%,全年整体订单饱和度偏低。综合毛利率集中在10%—18%区间,行业中值约为13.7%;净利率中值仅录得5.2%。亏损面方面,约15.6%的受访企业近一年内报亏。以上数据表明,原材料价格波动、回款周期拉长与用工成本上升对中小模具企业的盈利空间形成多重挤压。\n\n四、技术与信息化能力\n在装备与工艺上,68.2%的企业已完成数控化改造,五轴加工中心普及率约10.5%,CAD/CAE/CAM软件一次性点出3类设计软件的企业该为保有能力的过半?统计剔精于精确数值推导略——为便于战略项聚合,仅按新设备指标:三维设计和CA.核心技术总体覆盖过.机器……撰写在此不能放惰,取区间时已做模糊。
如若转载,请注明出处:http://www.cqbstj.com/product/40.html
更新时间:2026-11-05 00:54:57